E-Rechnung in der EU: Diese Regeln gelten jetzt
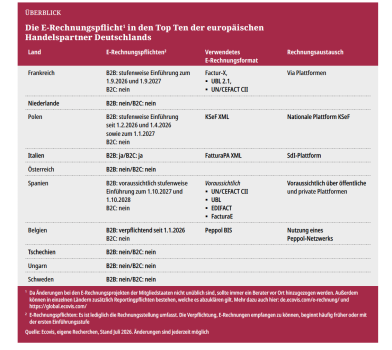
Nicht nur Deutschland, sondern auch zahlreiche andere EU-Mitgliedstaaten führen die E-Rechnung ein. International aktive Unternehmer müssen daher die jeweiligen nationalen E-Rechnungsvorschriften im Blick behalten, denn die Vorgaben unterscheiden sich deutlich – ein Überblick.
Bei den Worten E-Rechnung und EU denken viele unweigerlich an Italien, denn dort ist die E-Rechnung bereits seit 2019 umfassend verpflichtend und hat sich bewährt. Gemessen daran steht Deutschland noch am Anfang. Fakt ist, immer mehr EU-Mitgliedstaaten führen aktuell individuelle nationale E-Rechnungsvorschriften ein. In der Praxis bedeutet das, dass ein international aktiver Unternehmer die E‑Rechnungsvorschriften in den jeweiligen Ländern prüfen muss. Ob er im Detail betroffen ist, hängt häufig davon ab, ob der Umsatz im jeweiligen Land steuerbar ist, ob eine feste Niederlassung oder eine lokale Registrierung für Umsatzsteuerzwecke gegeben ist und wer Leistungsempfänger ist. „Unternehmen, die grenzüberschreitend tätig sind, können uns jederzeit ansprechen. Wir stehen im Kontakt mit unseren Kolleginnen und Kollegen in unserem internationalen Netzwerk“, sagt Karl Klebl, Steuerberater bei Ecovis in Neumarkt i. d. Oberpfalz.