Erbschaftsteuer: Kippt Karlsruhe die Regeln?
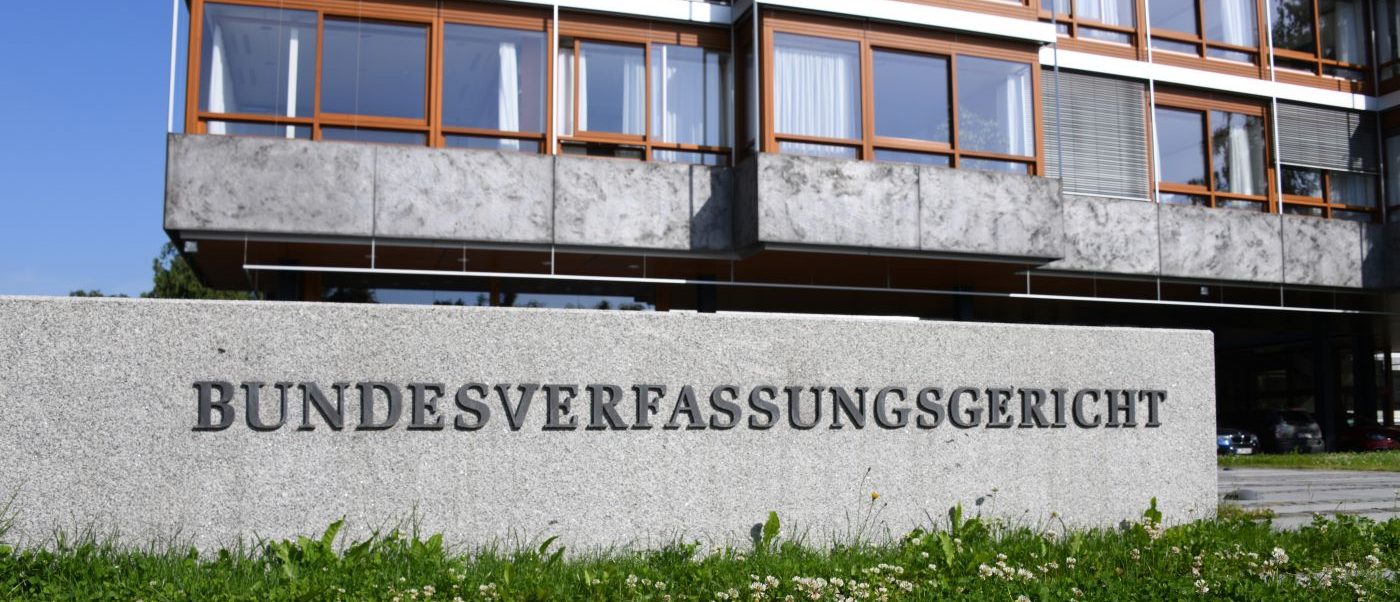
Am 12. und 13. Oktober 2026 verhandelte das Bundesverfassungsgericht über das Erbschaft- und Schenkungsteuergesetz (ErbStG). Ein Urteil gibt es noch nicht. Was die Verfahren für Unternehmen und Privatpersonen bedeuten, ordnet Martin Liepert ein, Steuerberater und Partner bei Ecovis in München.
Am ersten Tag ging es um einen Antrag der Bayerischen Staatsregierung: Wer darf die Steuer regeln, und sind Freibeträge und Steuersätze noch zeitgemäß? Am zweiten Tag stand auf die Verfassungsbeschwerde eines Erben von Privatvermögen hin die Verschonung von Betriebsvermögen auf dem Prüfstand. Zwischen Verhandlung und Verkündung liegen beim Bundesverfassungsgericht meist mehrere Monate. Realistisch ist eine Entscheidung im Laufe des Jahres 2027.
Zum Bayern-Verfahren:
Das Steueraufkommen der Erbschaftsteuer steht vollständig den Ländern zu, geregelt wird sie aber bundeseinheitlich. Bayern will selbst über Freibeträge und Steuersätze entscheiden. Hintergrund sind die stark gestiegenen Immobilienpreise. Die persönlichen Freibeträge sind dagegen seit 2009 unverändert: Ehegatten erhalten 500.000 Euro, Kinder je Elternteil 400.000 Euro.
Liepert sieht darin eine schleichende Mehrbelastung: „Die Höhe der persönlichen Freibeträge beziehungsweise deren jahrelange Nichtanpassung hat zu einer Art ‚kalten Progression‘ geführt, wie man sie von der Einkommensteuer her kennt. Bei der letzten Neuregelung vor über 15 Jahren waren 500.000 Euro noch mehr wert als heute.“
Zum Betriebsvermögens-Verfahren:
Nach den aktuell geltenden Verschonungsregelungen können Unternehmenserben unter bestimmten Voraussetzungen 85 Prozent oder sogar 100 Prozent des begünstigten Vermögens steuerfrei erhalten. Bei sehr großen Erwerben kann der Erbe sogar einen vollständigen Erlass beantragen, wenn er nachweist, dass er die Steuer nicht aus seinem verfügbaren Vermögen bezahlen kann. Für Privatvermögen gibt es keine vergleichbaren Begünstigungen.
Die Frage nach einer Überprivilegierung hält Experte Liepert für berechtigt, aber schwer zu beantworten: „Auch die Frage, ob betriebliche Vermögen in gewissen Konstellationen nicht überprivilegiert sind, kann man stellen. Nur wird man schwer Antworten darauf finden, wie man der Tatsache gerecht werden kann, dass ein mittelständisches Unternehmen wesentlich schwerer zu führen ist, als ein entsprechendes Depot zu verwalten und dass damit auch immer die Verantwortung für Arbeitsplätze verbunden ist.“
Laut der veröffentlichten Verhandlungsgliederung ging es unter anderem um die Regel- und Optionsverschonung, das Abschmelzmodell, die Verschonungsbedarfsprüfung, den Vorwegabschlag für Familienunternehmen, das Verwaltungsvermögenskonzept und die Lohnsummenregelung. Beide Entscheidungen können weitreichende Folgen für Unternehmensnachfolgen und künftige Vermögensübertragungen haben.
Festzuhalten bleibt jedoch, dass es hier ausschließlich um die verfassungsrechtliche beziehungsweise gerichtliche Bewertung der derzeit geltenden Vorschriften geht. Welche Konsequenzen die Politik daraus zieht, ist hiervon getrennt zu betrachten. Ebenso die allgemeine Debatte über die künftige Ausgestaltung der Erbschaft- und Schenkungsteuer.
Einschätzung: Die Debatte geht am Mittelstand vorbei
Liepert hält die öffentliche Debatte für verzerrt: „Das Thema ist sehr komplex und in der Debatte werden oftmals die Extremfälle dargestellt, um die vermeintliche Ungerechtigkeit des Systems zu veranschaulichen. Doch diese Diskussionen gehen an der Wirklichkeit mittelständischer Unternehmen vorbei.“
Für ihn geht es um mehr als Steuertechnik: „Die Unternehmen stellen durchaus einen Wert dar, doch die Zahl derer, die damit zusammenhängende Verpflichtungen und bürokratische Auflagen übernehmen wollen, sinkt. Wollen wir inhabergeführte Unternehmen haben und keine globalen Großkonzerne? Dann müssen wir auch Antworten finden, wie wir Vermögen gerecht besteuern wollen.“
Das Grundproblem liegt für den Ecovis-Experten in der Konstruktion der Steuer selbst: „Es ist seit jeher das große Problem der Erbschaftsteuer, dass sie versucht, verschiedene Assetklassen unter einen Hut zu bringen“, sagt er. „Dem Problem, dass sich die Vermögensarten unterscheiden und selbst bei betrieblichen Vermögen je nach Art des Betriebs erhebliche Unterschiede bestehen, wird man nicht gerecht werden können. Das sollte eigentlich die große Lehre aus den seit mehr als 30 Jahren bis nach Karlsruhe geführten Diskussionen sein.“
Statt Vermögen aufwendig zu bewerten und alle 30 Jahre beim Generationenwechsel zuzugreifen, könnte der Staat aus seiner Sicht einen einfacheren Weg gehen: „Rendite spiegelt in der Regel den Wert des Vermögens wider und wenn man sich mit einem kleinen Anteil an den jährlichen Renditen begnügen könnte, kann man viel Bürokratie einsparen. Dann hätte man wohl keine Erbschaftsteuer mehr, dafür aber eine renditeorientierte Vermögensteuer.“
Für Unternehmerinnen und Unternehmer ebenso wie für Privatpersonen hat Liepert eine klare Empfehlung: „Egal wie die Entscheidung ausgeht: Mit dem Thema Nachfolge, ob betrieblich oder privat, sollte man sich immer beschäftigen. Denn nicht planen und vorsorgen ist in der Regel teurer als die Erbschaftsteuer.“